Category: Guías para principiantes

  • Freelance vs Autónomo: ¿Son lo Mismo en España?

    Freelance vs Autónomo: ¿Son lo Mismo en España?

    Si trabajas por tu cuenta y facturas a clientes, seguro que te has hecho esta pregunta. ¿Eres freelance o eres autónomo? Esta duda es muy común entre los profesionales independientes.

    En realidad, la respuesta tiene truco. Legalmente son exactamente lo mismo en España. Sin embargo, en el lenguaje cotidiano existen matices importantes. Por lo tanto, conviene conocerlos para evitar sorpresas con Hacienda o la Seguridad Social.

    En este artículo te explicamos qué significa cada término con datos actualizados a 2026. Así sabrás cuándo debes darte de alta y qué impuestos tendrás que gestionar.

    ¿Freelance y autónomo son lo mismo ante la ley?

    La respuesta corta es sí. La distinción fundamental radica en que autónomo es una figura jurídica oficial en España. En cambio, freelance es un concepto más amplio sin un marco legal propio.

    De hecho, la normativa española no menciona el concepto freelance en ningún momento. Por esa razón, no aparece en el BOE ni en las leyes tributarias. Sin embargo, ambas figuras comparten las mismas obligaciones legales si realizan una actividad habitual.

    Por consiguiente, un freelance es un trabajador por cuenta propia a efectos legales. Tanto Hacienda como la Seguridad Social aplican exactamente el mismo trato a ambos perfiles.

    El origen del término freelance

    El término freelance tiene raíces anglosajonas muy antiguas. Originalmente describía a los mercenarios medievales que ofrecían sus servicios militares. Con el tiempo, la palabra se adaptó al mundo profesional para definir al trabajador independiente.

    La diferencia real: uso coloquial y no jurídico

    Si legalmente son iguales, ¿por qué usamos ambas palabras? La explicación se encuentra en el lenguaje cotidiano y comercial. Habitualmente llamamos freelance a quien realiza colaboraciones puntuales o servicios digitales.

    Por el contrario, el término autónomo se utiliza para negocios con presencia física o actividad continuada. Por ejemplo, es común en comercios, talleres o profesionales de las reformas.

    Sin embargo, la frecuencia e intensidad del trabajo no cambian el marco fiscal aplicable. Si superas determinados umbrales, los impuestos serán idénticos para ambos.

    ¿Cuándo puedes ser freelance sin darte de alta?

    Esta es la cuestión que genera mayor confusión. Si la colaboración es esporádica y no supera el Salario Mínimo Interprofesional (SMI), podrías no requerir el alta en el RETA. En consecuencia, no pagarías la cuota mensual de autónomos.

    En 2026, el SMI se sitúa en 17.094 euros brutos anuales. Esta cifra equivale a 1.221 euros mensuales en 14 pagas. Por lo tanto, ingresos inferiores a ese límite y de forma no habitual podrían eximirte de la cotización.

    No obstante, debes actuar con mucha precaución. Si la Seguridad Social detecta habitualidad, te reclamará las cuotas con carácter retroactivo. Facturar todos los meses se considera una actividad habitual aunque los ingresos sean bajos. Si decides formalizar tu actividad, te explicamos el proceso completo en nuestra guía para darte de alta como autónomo.

    Obligaciones fiscales sin diferencias

    Cuando la actividad es habitual, freelance y autónomo tributan exactamente igual. En ese momento surgen dos altas obligatorias: una en Hacienda y otra en el RETA de la Seguridad Social.

    Ambos perfiles deben presentar los mismos modelos tributarios de forma trimestral:

    • Modelo 303 (IVA): se presenta en abril, julio, octubre y enero.
    • Modelo 130 (IRPF): representa el pago fraccionado del impuesto sobre la renta. Además, si facturas más del 70% con retención, quedarás exento de presentarlo.
    • Modelo 390: es la declaración informativa anual del IVA.
    • Modelo 100: corresponde a la declaración de la Renta anual.

    Además, si realizas operaciones con clientes europeos, deberás presentar el modelo 349. Asimismo, las operaciones con terceros superiores a 3.005,06 euros anuales exigen el modelo 347.

    La cuota de autónomos y la tarifa plana

    La cotización a la Seguridad Social es la única diferencia práctica inicial si tu trabajo no es habitual. Sin embargo, al darte de alta deberás pagar la cuota según tus ingresos reales.

    Los nuevos autónomos pueden acogerse a la tarifa plana de 80 euros mensuales durante el primer año. Igualmente, este beneficio se prorroga 12 meses más si no superas el SMI. Puedes consultar todos los requisitos y cuantías actualizados en nuestra guía sobre la tarifa plana de autónomos 2026.

    Posteriormente, cotizarás por tramos en función de tus rendimientos netos reales. Finalmente, la Seguridad Social realizará una regularización anual para ajustar las cuotas pagadas a tus ingresos definitivos.

    Ejemplos prácticos para entender la diferencia

    Imagina a una diseñadora que realiza un encargo puntual de 400 euros. Como no es un trabajo continuado, se considera una colaboración no habitual. Por lo tanto, no necesitaría alta en el RETA inmediatamente.

    En cambio, un gestor online con clientes fijos trabaja de forma continuada. En consecuencia, debe registrarse en el RETA desde el primer día y presentar sus modelos trimestrales.

    Conclusión

    Usar la etiqueta de freelance o autónomo no modifica tus responsabilidades fiscales. Lo verdaderamente importante es evaluar la habitualidad de tu actividad y el volumen de ingresos.

    Por esta razón, te aconsejamos consultar con un asesor fiscal antes de comenzar. De este modo evitarás sanciones y gestionarás tu negocio con total tranquilidad.
  • Glosario Fiscal para Autónomos: Términos Clave 2026

    Glosario Fiscal para Autónomos: Términos Clave 2026

    Cuando te das de alta como autónomo, te enfrentas a términos desconocidos. Conceptos como RETA, IRPF o modelo 303 pueden parecer confusos al principio.

    No entender la jerga fiscal puede provocarte sanciones o pagos indebidos. Por lo tanto, hemos preparado este glosario fiscal para autónomos en España. De esta forma entenderás fácilmente a tu gestor y a Hacienda.

    Conceptos básicos para autónomos

    RETA (Régimen Especial de Trabajadores Autónomos)

    El RETA es el régimen obligatorio de la Seguridad Social para los autónomos. Desde 2023 se cotiza según tus ingresos reales en 15 tramos diferentes.

    En 2026 las tablas de cotización permanecen congeladas respecto al año anterior. Sin embargo, el Mecanismo de Equidad Intergeneracional (MEI) sube al 0,9%. Por esta razón, tu recibo mensual puede sufrir un pequeño incremento técnico.

    Actualmente, la cuota mínima de autónomos es de 205,88 euros mensuales. Esta cifra corresponde a la base reducida de 653,59 euros. En cambio, la cuota máxima alcanza los 1.606,88 euros al mes.

    Además, la base mínima para autónomos societarios en 2026 se fija en 1.424,40 euros. Por consiguiente, su cuota mínima mensual asciende a 448,69 euros.

    Tarifa plana

    Es una bonificación para las nuevas altas en el RETA. Consiste en pagar una cuota reducida durante los primeros meses de actividad.

    En 2026 se mantiene la tarifa plana de 80 euros mensuales. No obstante, su extensión depende de tus ingresos netos. Si no superas el SMI el primer año, podrás solicitar 12 meses adicionales.

    Para solicitarla no debes haber estado de alta en los dos años anteriores. Asimismo, es obligatorio estar al corriente de pago con Hacienda y la Seguridad Social.

    Rendimiento neto

    Es el resultado de restar tus gastos deducibles a tus ingresos íntegros. Este concepto es fundamental para determinar tu tramo de cotización en el RETA.

    Por este motivo, conviene revisar tus libros contables periódicamente. Así ajustarás tu base de cotización y evitarás sorpresas en la regularización anual.

    Impuestos que paga un autónomo

    IRPF (Impuesto sobre la Renta)

    El IRPF es un impuesto directo y progresivo sobre tus ingresos. En consecuencia, a mayor renta aplicarás un porcentaje superior por tramos.

    Los tramos estatales se mantienen entre el 19% y el 47%. Además, debes sumar el tramo autonómico según tu lugar de residencia.

    Estimación directa

    Es el método general para calcular el rendimiento neto en el IRPF. Simplemente resta los gastos deducibles reales a los ingresos obtenidos.

    Existen dos modalidades principales: la normal y la simplificada. Esta última es la más habitual entre los profesionales autónomos.

    Estimación objetiva (módulos)

    Este sistema calcula tu rendimiento según indicadores fijos del negocio. Por ejemplo, utiliza la superficie del local o la potencia eléctrica contratada.

    Solo pueden acogerse ciertos sectores específicos con límites de facturación concretos. Por lo tanto, no está disponible para todas las actividades.

    IVA (Impuesto sobre el Valor Añadido)

    El IVA es un impuesto indirecto que cobras a tus clientes en las facturas. Posteriormente, declaras a Hacienda la diferencia con el IVA de tus compras.

    En España el tipo general es del 21%. Sin embargo, existen tipos reducidos del 10% y del 4% para ciertos bienes.

    Recargo de equivalencia

    Es un régimen especial de IVA obligatorio para comerciantes minoristas. Tu proveedor te aplica un recargo adicional en las facturas de compra.

    A cambio, quedas exento de presentar la declaración trimestral de IVA. Sin embargo, no podrás deducir el impuesto soportado.

    Régimen de franquicia de IVA

    Permite a autónomos con baja facturación no repercutir IVA en sus ventas. De este modo se simplifica notablemente la gestión administrativa.

    Modelos fiscales obligatorios

    Modelo 303

    Es la autoliquidación trimestral del IVA. Se presenta en abril, julio, octubre y enero. Recuerda presentar este modelo aunque no hayas tenido actividad. Si quieres un repaso completo de todo lo que toca presentar cada trimestre, consulta nuestra checklist del primer trimestre.

    Modelo 130

    Es el pago fraccionado del IRPF para la estimación directa. Consiste en un anticipo trimestral a cuenta de tu declaración de la Renta.

    Modelo 131

    Cumple la misma función que el modelo 130. Sin embargo, se aplica a los autónomos que tributan en estimación objetiva o módulos.

    Modelo 390

    Es el resumen anual del IVA. Se presenta en enero para consolidar la información de los cuatro trimestres del ejercicio.

    Modelo 111

    Declara las retenciones del IRPF aplicadas a trabajadores o a otros profesionales. Por lo tanto, se presenta trimestralmente si has contratado servicios con retención.

    Modelo 115

    Es la declaración trimestral de retenciones por el alquiler de tu local comercial. Aplica cuando el arrendador es una persona física.

    Modelo 349

    Es la declaración informativa para operaciones intracomunitarias. Es obligatorio si compras o vendes a empresas de la Unión Europea.

    Modelo 100

    Corresponde a la declaración anual de la Renta. En este modelo se regularizan todos tus ingresos y retenciones del año.

    Novedades tecnológicas y fiscales

    Verifactu

    Es el sistema de verificación de facturas impulsado por Hacienda. Su implantación obligatoria se fijó para julio de 2027 en el caso de los autónomos.

    Tu software de facturación deberá garantizar la inalterabilidad de los registros. Por ello, te recomendamos elegir programas informáticos ya adaptados.

    Factura electrónica B2B

    La Ley Crea y Crece exigirá el uso de factura electrónica entre empresas. Esta medida regulará el formato digital de envío entre profesionales.

    Otros conceptos importantes

    Base imponible

    Es la cantidad sobre la que se calculan los impuestos. Representa el importe total antes de aplicar el IVA o las retenciones.

    Gasto deducible

    Es un gasto imprescindible para el desarrollo de tu actividad económica. Debe estar justificado mediante una factura completa a tu nombre. Para llevar un registro ordenado de todos tus gastos e ingresos, puedes apoyarte en nuestra plantilla de Excel para autónomos.

    Recargo extemporáneo

    Es la sanción aplicada por presentar impuestos fuera del plazo legal. Presenta siempre a tiempo tus modelos para evitar estos recargos.

    Conclusión

    Aprender el vocabulario fiscal facilita enormemente la gestión de tu negocio. De este modo tomarás mejores decisiones y evitarás errores con Hacienda.

    Consulta con un asesor profesional para adaptar esta información a tu caso particular.

  • Cómo Hacer una Factura como Autónomo (Plantilla Gratis)

    Cómo Hacer una Factura como Autónomo (Plantilla Gratis)

    Emitir tu primera factura como autónomo genera bastantes dudas. ¿Qué datos son obligatorios? ¿Tienes que aplicar retención? ¿Qué IVA corresponde? ¿Sirve una plantilla de Word?

    Si te acabas de dar de alta o quieres asegurarte de cumplir con Hacienda, en esta guía encontrarás todo lo necesario: requisitos legales, ejemplos prácticos y una plantilla de descarga inmediata.

    ¿Qué es una factura y por qué es obligatoria?

    La factura es el documento que acredita una entrega de bienes o prestación de servicios entre un profesional y su cliente. No es un simple papel: es el justificante legal para declarar ingresos, deducir gastos y responder ante una inspección fiscal.

    Todo autónomo debe emitir factura por sus servicios, salvo excepciones concretas como ventas al por menor a particulares. La normativa base que regula esta obligación es el Reglamento de Facturación (RD 1619/2012).

    Datos obligatorios que debe incluir toda factura

    Según el Real Decreto 1619/2012, toda factura emitida debe contener obligatoriamente los siguientes datos:

    • Número y serie: numeración correlativa sin saltos (por ejemplo: 2026-001, 2026-002).
    • Fecha de expedición: y fecha de la operación si es diferente.
    • Datos del emisor: nombre completo o razón social, NIF y domicilio fiscal.
    • Datos del receptor: nombre o razón social, NIF y domicilio.
    • Descripción de la operación: detalle claro del producto o servicio.
    • Base imponible: importe antes de impuestos.
    • Tipo de IVA: cuota resultante o mención de exención si aplica.
    • Retención de IRPF: si el cliente es empresa o profesional.
    • Importe total: suma final a pagar.

    Facturas simplificadas: cuándo puedes usarlas

    Para ventas de bajo importe a consumidores finales puedes emitir una factura simplificada (el antiguo ticket). Sin embargo, si tu cliente necesita deducirse el IVA, deberás expedir obligatoriamente una factura completa con sus datos fiscales.

    IVA: qué tipo aplicar en tu factura

    El tipo general de IVA en España es del 21%. Sin embargo, existen tipos reducidos del 10% y del 4% para actividades específicas como alimentación o libros.

    Por otro lado, si tu actividad está exenta o facturas a una empresa europea con NIF-IVA intracomunitario (ROI), no debes repercutir IVA. En estos casos, se aplica la inversión del sujeto pasivo y se declara en los modelos correspondientes.

    Retención de IRPF: ¿7% o 15%?

    La retención de IRPF se aplica únicamente si eres profesional autónomo y facturas a empresas o a otros autónomos. Jamás debes incluir retención cuando tu cliente es un particular.

    El porcentaje general aplicable es del 15%. No obstante, si estás en tu primer año de alta o en los dos siguientes, puedes aplicar un tipo reducido del 7%.

    Para aplicar la retención del 7% debes cumplir estas condiciones:

    • No haber estado de alta en el régimen de autónomos el año anterior.
    • Estar dado de alta en una actividad profesional (sección segunda de IAE).
    • Notificar previamente y por escrito a tu cliente que cumples los requisitos.

    Por ejemplo, si te diste de alta en marzo de 2025, podrás aplicar el 7% durante 2025, 2026 y 2027.

    Ejemplo práctico de cálculo

    Supongamos que eres diseñador gráfico recién dado de alta y facturas 1.000 € de base imponible a una empresa:

    • Base imponible: 1.000 €
    • IVA (21%): +210 €
    • Retención IRPF (7% nuevo autónomo): -70 €
    • Total a cobrar: 1.140 €

    Si llevaras más de tres años de alta, la retención pasaría al 15% (-150 €), resultando un total a cobrar de 1.060 €.

    Plantilla de factura para autónomos

    Una plantilla válida debe estructurarse con las siguientes secciones:

    • Cabecera: datos fiscales del emisor y del cliente.
    • Metadatos: número correlativo de factura y fecha de emisión.
    • Cuerpo: descripción clara de los servicios prestados.
    • Desglose: base imponible, cuota de IVA, retención de IRPF y total.
    • Pie de página: número de cuenta bancaria y plazo de vencimiento.

    Puedes descargar nuestra plantilla editable en Excel con los cálculos automáticos de IVA e IRPF para emitir tus facturas en formato PDF en pocos minutos.

    ¿Cuándo debes emitir la factura?

    Como norma general, la factura debe expedirse en el momento de realizar la operación. Si el destinatario es una empresa o profesional, el plazo se extiende hasta el día 16 del mes siguiente a la prestación del servicio.

    Cuánto tiempo debes conservar tus facturas

    Es obligatorio conservar todas las facturas emitidas y recibidas. El plazo general es de 4 años para IRPF y 6 años por código de comercio. Además, en el caso de bienes de inversión, el periodo de conservación se amplía hasta los 10 años.

    Facturas rectificativas: cómo corregir errores

    Si cometes un error en una factura ya entregada, nunca debes borrarla ni modificarla directamente. La forma legal de corregirlo es emitiendo una factura rectificativa con su propia serie correlativa, haciendo referencia al documento que corrige.

    Veri*factu y factura electrónica en 2027

    El reglamento Veri*factu (RD-ley 15/2025) fija el 1 de julio de 2027 como fecha límite para que los autónomos adopten programas de facturación certificados que envíen registros a la Agencia Tributaria.

    Por otra parte, la factura electrónica B2B de la Ley Crea y Crece exigirá el intercambio de facturas en formatos estructurados entre profesionales. Ambas normativas convivirán para digitalizar la gestión fiscal.

    Errores frecuentes al facturar

    • Dejar saltos sin justificar en la numeración correlativa.
    • Omitir la retención de IRPF cuando el cliente es empresa o autónomo.
    • Aplicar el 7% de IRPF sin haberlo comunicado por escrito previamente.
    • Confundir un presupuesto con una factura sin validez fiscal.
    • No guardar copia de las facturas durante el plazo legal obligatorio.

    El error de la numeración correlativa es el que más veces veo en la práctica: muchos autónomos cambian de programa de facturación a mitad de año y empiezan la numeración desde cero, dejando un salto injustificado que puede llamar la atención en una comprobación. Si cambias de herramienta, continúa la serie donde la dejaste o abre una serie nueva claramente identificada (por ejemplo, “B-2026-001”).

    Preguntas frecuentes sobre facturación de autónomos

    ¿Puedo facturar sin estar dado de alta como autónomo?
    No. Para emitir facturas de forma legal necesitas estar dado de alta en Hacienda (modelo 036/037) y, en la mayoría de los casos, también en la Seguridad Social.

    ¿Qué pasa si me olvido de aplicar la retención de IRPF a una empresa?
    Debes emitir una factura rectificativa corrigiendo el importe. Si ya declaraste ese trimestre sin la retención, tendrás que regularizarlo en tu siguiente declaración.

    ¿Puedo usar Excel o Word para facturar en 2027?
    No, a partir del 1 de julio de 2027 la normativa Veri*factu exige usar software de facturación certificado que envíe los registros a la Agencia Tributaria. Las plantillas manuales dejarán de ser válidas.

    ¿Tengo que numerar las facturas por orden de fecha?
    Sí, la numeración debe ser correlativa y sin saltos dentro de cada serie, siguiendo el orden cronológico de emisión.

    Conclusión

    En resumen, hacer una factura correctamente requiere revisar los datos obligatorios, aplicar el tipo de IVA adecuado y calcular la retención de IRPF si procede. Utilizar una plantilla automatizada te ayudará a prevenir errores contables mientras preparas tu negocio para los próximos cambios normativos de 2027.

  • Calendario Fiscal del Autónomo 2026: Todas las Fechas Clave

    Calendario Fiscal del Autónomo 2026: Todas las Fechas Clave

    Si algo desespera a cualquier autónomo no es tanto pagar impuestos, sino olvidarse de una fecha y llevarse un recargo por sorpresa. El calendario fiscal del autónomo 2026 marca cuándo tienes que presentar el IVA, el IRPF, la Renta o el Impuesto de Sociedades. Por lo tanto, conocerlo con antelación es la diferencia entre gestionar tu negocio con tranquilidad o acumular sustos innecesarios cada trimestre.

    En este artículo encontrarás todas las fechas clave de 2026 organizadas por trimestres. Además, analizaremos los modelos que debes presentar según tu situación y qué pasa si se te pasa el plazo. Todo verificado con la información oficial publicada por la Agencia Tributaria.

    Qué es el calendario fiscal y por qué debes tenerlo controlado

    Como cada mes de diciembre, la Agencia Tributaria ha publicado en su página web el Calendario del Contribuyente 2026. Esta herramienta resulta esencial para planificar nuestras obligaciones fiscales y evitar sanciones. Además, incorpora las novedades normativas que entran en vigor cada ejercicio.

    Cumplir los plazos establecidos por la AEAT es fundamental. Por un lado, el calendario permite conocer con antelación las fechas de presentación de cada modelo. Por otro lado, ayuda a adaptar la planificación contable y administrativa de empresas, autónomos y particulares.

    Para un autónomo, el año fiscal se estructura básicamente en cuatro trimestres con obligaciones de IVA e IRPF. Asimismo, incluye la campaña anual de la Renta. Si además operas a través de una sociedad, se suman los pagos fraccionados y el Impuesto de Sociedades.

    Calendario trimestral de IVA e IRPF para autónomos en 2026

    Los autónomos presentan sus impuestos en enero, abril, julio y octubre. Sin embargo, las grandes empresas tienen obligaciones mensuales y los particulares se centran en la Renta. Los modelos habituales que debes conocer son:

    • Modelo 303: Autoliquidación trimestral de IVA.

    • Modelo 130: Pago fraccionado del IRPF para autónomos en estimación directa.

    • Modelo 131: Pago fraccionado del IRPF para autónomos en estimación objetiva (módulos).

    • Modelo 111: Retenciones por trabajadores o profesionales contratados.

    • Modelo 115: Retenciones por alquiler de inmuebles urbanos.

    Primer trimestre 2026 (enero)

    El 30 de enero vencen los modelos trimestrales del 4T de 2025: IVA (303), IRPF (130/131) y el resumen anual (390). Esta fecha es una de las más cargadas del año porque coincide con el cierre del ejercicio anterior. Por este motivo, conviene tener toda la contabilidad al día antes de esa fecha.

    Segundo trimestre 2026 (abril)

    Del 1 al 20 de abril se presentan los modelos 303, 130/131, 111 y 115 correspondientes al primer trimestre de 2026. Además, este mismo mes arranca la campaña de la Renta. Por consiguiente, abril concentra dos obligaciones importantes en paralelo.

    Tercer trimestre 2026 (julio)

    Julio es probablemente el mes fiscal más denso del año si operas como sociedad. En este periodo coinciden los modelos trimestrales con la declaración anual del Impuesto de Sociedades. Los modelos 111, 115, 303 y 130 del segundo trimestre de 2026 vencen el 20 de julio. Como consecuencia de las prisas, es habitual presentar algún modelo fuera de plazo, lo que conlleva un recargo del 1% por cada mes de retraso. Por esa razón, resulta aconsejable no dejar los trámites para los últimos días.

    Cuarto trimestre 2026 (octubre)

    El 20 de octubre vencen los modelos trimestrales del tercer trimestre de 2026. Específicamente, se deben presentar los modelos 303, 130/131, 111 y 115 correspondientes a los meses de julio, agosto y septiembre.

    Campaña de la Renta 2026 (ejercicio 2025)

    Si eres autónomo, la declaración de la Renta también forma parte de tu calendario fiscal. Tus rendimientos de actividad económica se integran directamente en el IRPF anual.

    SLa campaña de Renta y Patrimonio se extiende del 8 de abril hasta el 30 de junio de 2026 para la presentación por Internet. Por otra parte, entre el 6 de mayo y el 30 de junio se realizan las declaraciones por teléfono mediante cita previa. Sin embargo, si el resultado sale a pagar y quieres domiciliar el ingreso, el plazo se cierra el 25 de junio.

    Impuesto de Sociedades: modelo 200 y pagos fraccionados (modelo 202)

    Si tu actividad se desarrolla a través de una sociedad limitada, tienes dos obligaciones adicionales muy importantes.

    • Modelo 202 (Pagos fraccionados): Debe realizarse durante los primeros veinte días naturales de abril, octubre y diciembre. No obstante, si se pretende domiciliar el pago, el plazo electrónico finaliza el día 15 de esos mismos meses. El cálculo se realiza por régimen general (18% sobre la cuota íntegra) o por la modalidad opcional del artículo 40.3 LIS.

    • Modelo 200 (Declaración anual): El plazo general se extiende hasta el 27 de julio de 2026. Esto se debe a que el vencimiento ordinario del 25 de julio cae en sábado y se traslada al siguiente día hábil. En cambio, para domiciliar el pago el plazo concluye el 22 de julio.

    Novedades del calendario fiscal 2026 que debes conocer

    Este año se mantienen algunas exoneraciones e innovaciones importantes:

    • Modelo 390 (Resumen anual de IVA): Quedan exonerados los contribuyentes que realicen liquidaciones trimestrales de IVA en régimen simplificado o de arrendamiento urbano.

    • Autenticación eIDAS: El sistema europeo de identificación electrónica ya se permite en modelos como el 100, 200, 202, 303 y 390. De esta manera, se facilita la identificación de autónomos con presencia en la UE.

    Cuotas de autónomos en 2026: qué vas a pagar cada mes

    Además de las obligaciones fiscales, el calendario incluye el pago mensual a la Seguridad Social. En 2026 el sistema de cotización por ingresos reales se mantiene similar a 2025.

    Los tramos y las bases de cotización no han variado. Sin embargo, el Mecanismo de Equidad Intergeneracional (MEI) sube al 0,90 por ciento. En consecuencia, la cuota mínima de autónomos en 2026 es de 205,88 euros al mes y la máxima es de 1.606,88 euros.

    Por otro lado, la tarifa plana de 80 euros al mes sigue vigente durante los primeros 12 meses. Finalmente, la norma permite cambiar de base de cotización hasta seis veces al año para ajustar tus ingresos reales.

    Qué pasa si se te pasa un plazo

    Presentar un impuesto fuera de plazo sin requerimiento previo de Hacienda no aplica sanciones graves, pero tampoco es gratis. El recargo será del 1% más otro 1% adicional por cada mes completo de retraso. Sin embargo, transcurridos 12 meses, el recargo pasa a ser del 15% más intereses de demora. Por lo tanto, conviene anotar cada fecha con margen suficiente en tu agenda.

    Resumen: fechas clave del calendario fiscal 2026 para autónomos

    • 30 de enero: Vencen el IVA, el IRPF y el resumen anual del 4T 2025 (modelos 303, 130/131 y 390).

    • 20 de abril: Finaliza el plazo para los modelos trimestrales del 1T 2026 y el modelo 202.

    • 8 de abril al 30 de junio: Se desarrolla la campaña de la Renta y Patrimonio 2025.

    • 27 de julio: Concluye el plazo para el Impuesto de Sociedades (modelo 200) y los trimestrales del 2T 2026.

    • 20 de octubre: Se entregan los modelos trimestrales del 3T 2026 y el segundo pago fraccionado del modelo 202.

    • 20 de diciembre: Se realiza el tercer pago fraccionado de Sociedades.

    Organiza tu año fiscal antes de que empiece a apretar

    Tener claro el calendario fiscal del autónomo 2026 te permite anticiparte y reservar la tesorería necesaria. En consecuencia, evitarás recargos perfectamente prescindibles. Marca estas fechas en tu agenda y revisa tu contabilidad con margen. Asimismo, si tu situación se ha complicado, considera apoyarte en una gestoría para revisar cada trimestre antes de que venza el plazo.

  • Diferencia entre Factura y Presupuesto: Guía Básica

    Diferencia entre Factura y Presupuesto: Guía Básica

    ¿Cuántas veces has enviado un presupuesto a un cliente y has dudado al terminar el trabajo? Confundir estos dos documentos es uno de los errores más habituales entre autónomos que empiezan.

    A primera vista parecen similares. Sin embargo, tienen implicaciones legales, fiscales y contables completamente distintas. Por un lado, el presupuesto es solo una propuesta comercial. Por otro lado, la factura es un documento tributario que Hacienda exige conservar y declarar.

    En esta guía te explicamos en qué se diferencian, qué debe contener cada uno y en qué momento exacto debes emitirlos según la normativa actualizada.

    ¿Qué es un presupuesto?

    El presupuesto es el documento que utilizas para ofrecer a un cliente potencial una estimación del coste de un producto o servicio. Por lo tanto, su función es puramente informativa y comercial antes de que exista un compromiso de compra.

    Desde el punto de vista legal, los presupuestos no tienen validez tributaria al entregarse. No obstante, en cuanto el cliente lo acepta, este documento se convierte en un contrato legalmente vinculante entre ambas partes.

    Además, esta aceptación no exige un documento en papel. De hecho, la confirmación verbal también es válida, aunque siempre es aconsejable solicitarla por escrito para evitar discrepancias futuras.

    ¿Qué debe incluir un presupuesto?

    Aunque no existe una norma fiscal estricta para el presupuesto, es recomendable incluir ciertos datos básicos:

    • Datos de contacto completos tuyos y del cliente.
    • Fecha de emisión y un número de referencia.
    • Descripción detallada de los productos o servicios.
    • Precio total con los impuestos desglosados.
    • Condiciones de pago y plazo de ejecución.
    • Fecha límite de validez de la oferta.

    Establecer una fecha de validez (por ejemplo, 15 o 30 días) es fundamental. De esta forma, evitas que un cliente acepte precios antiguos meses después de la propuesta.

    ¿Qué es una factura?

    La factura es un documento mercantil con plena validez fiscal y legal desde su emisión. Sirve para acreditar la entrega de bienes o la prestación de servicios ante la Agencia Tributaria.

    A diferencia del presupuesto, este documento está regulado de forma estricta por el Real Decreto 1619/2012. Por consiguiente, es obligatorio para calcular el IVA e IRPF y para justificar gastos deducibles.

    Contenido obligatorio de una factura completa

    Según el artículo 6 del RD 1619/2012, toda factura completa debe incluir obligatoriamente los siguientes datos:

    • Número y serie con numeración correlativa.
    • Fecha de expedición y fecha de la operación.
    • Nombre, apellidos o razón social, y NIF de ambas partes.
    • Domicilio fiscal del emisor y del receptor.
    • Descripción detallada de las operaciones realizadas.
    • Tipo impositivo de IVA y retención de IRPF aplicable.
    • Base imponible, cuota tributaria y contraprestación total.

    La factura simplificada: una alternativa para importes bajos

    No siempre es obligatorio emitir una factura completa. Para operaciones de menor cuantía puedes expedir una factura simplificada (el antiguo ticket) si el importe no supera los 400 euros con IVA incluido.

    Además, este límite aumenta hasta los 3.000 euros en sectores específicos cuando el cliente es un consumidor final. Por ejemplo, aplica a comercios minoristas, hostelería, transporte de personas o peluquerías.

    Diferencias clave entre factura y presupuesto

    En la siguiente tabla resumen puedes ver las principales diferencias entre ambos documentos:

    Aspecto Presupuesto Factura
    Validez legal Ninguna hasta que se acepta Plena desde su emisión
    Obligación fiscal No genera obligaciones tributarias Obligatoria para IVA e IRPF
    Normativa reguladora Sin regulación fiscal específica Real Decreto 1619/2012
    Numeración correlativa No es obligatoria Obligatoria por ley
    Plazo de conservación No hay plazo legal Mínimo 4 años
    Efecto en el cliente Puede rechazarlo sin justificante Genera la obligación de pago

    ¿Cuándo debo emitir cada uno?

    El momento del presupuesto

    El presupuesto se envía antes de iniciar el trabajo, durante la fase de negociación comercial. Es la herramienta idónea para dejar fijadas las condiciones que ambas partes aceptan desde el inicio.

    El momento de la factura

    En cambio, la factura se emite una vez realizada la operación. En este caso, existen plazos legales concretos seguidos por la Agencia Tributaria:

    • Cliente empresa o autónomo: antes del día 16 del mes siguiente a la operación.
    • Cliente particular: en el mismo momento de la prestación del servicio o entrega.

    Asimismo, recuerda conservar todas las facturas durante al menos 4 años para prevenir sanciones en caso de una inspección fiscal. Para no perder de vista estos y otros plazos del año, consulta nuestro calendario fiscal del autónomo 2026.

    ¿Puede un presupuesto convertirse en factura directamente?

    No. Aunque tu programa de gestión permita convertir un presupuesto en factura con un clic, son documentos independientes. Por lo tanto, cada uno debe mantener su propia numeración y formato.

    Jamás debes utilizar el mismo número de serie para ambos. La Agencia Tributaria solo admite como válida la numeración correlativa dentro de las series de facturación.

    Novedades clave: VERI*FACTU y factura electrónica

    El sistema de facturación en España está experimentando cambios normativos importantes que debes vigilar:

    • VERI*FACTU: el envío automático de registros a Hacienda se ha prorrogado y su exigencia se desplegará progresivamente hacia 2027.
    • Factura electrónica obligatoria: la normativa derivada de la Ley Crea y Crece fijará la obligación para autónomos individuales a partir del 1 de julio de 2027.

    Estos cambios no afectarán al formato libre de los presupuestos, pero sí exigirán adaptar tu software de facturación a tiempo. Si quieres profundizar en los plazos y requisitos concretos, consulta nuestra guía sobre VERI*FACTU.

    Errores comunes que debes evitar

    • Emitir un presupuesto utilizando la numeración de una factura.
    • Omitir la fecha de validez en tus propuestas comerciales.
    • Facturar trabajos sin contar con un presupuesto previo aceptado.
    • Entregar una factura simplificada a una empresa que requiere deducir el IVA.
    • No guardar las facturas emitidas durante el plazo legal de 4 años.

    Conclusión

    En resumen, diferenciar estos documentos es imprescindible para mantener una gestión ordenada y evitar inconvenientes con Hacienda. Mientras que el presupuesto es tu herramienta comercial, la factura representa tu obligación tributaria.

    Si todavía gestionas estos procesos mediante plantillas sueltas de Excel, te recomendamos evaluar un software adaptado a VERI*FACTU para automatizar tu negocio con seguridad.

  • ¿Cuánto Cuesta Ser Autónomo el Primer Año en España?

    ¿Cuánto Cuesta Ser Autónomo el Primer Año en España?

    Antes de emitir tu primera factura, seguro que te surge una pregunta clave: ¿cuánto cuesta ser autónomo el primer año? La respuesta final no es una cifra única. De hecho, depende de tu actividad económica, tu comunidad autónoma y la contratación de un gestor. Sin embargo, existen partidas fijas que puedes calcular fácilmente. Por lo tanto, aquí vamos a desglosar esos números. Si quieres profundizar en los requisitos específicos, puedes revisar nuestra guía sobre la tarifa plana de autónomos.

    La cuota de autónomos: la tarifa plana de 80 euros

    El desembolso más conocido al analizar cuánto cuesta ser autónomo es la cuota mensual a la Seguridad Social. Por suerte, durante el primer año pagarás un importe reducido.

    En lugar de cotizar por la cuota ordinaria, abonarás una cuantía fijada por ley. La tarifa plana base se mantiene en 80 euros al mes. Sin embargo, el importe final en el recibo bancario ascenderá a 88,64 euros. Esto ocurre por la adición obligatoria del Mecanismo de Equidad Intergeneracional (MEI). En consecuencia, el gasto anual fijo en cuotas será de unos 1.063 euros. Puedes consultar los detalles de cotización en la sede de la Seguridad Social.

    Requisitos para acceder a la tarifa plana

    No todo el mundo puede beneficiarse de esta bonificación. Los requisitos principales son:

    • Darte de alta por primera vez en el RETA, o llevar al menos 2 años sin haber estado dado de alta como autónomo; si en el pasado ya disfrutaste de la tarifa plana, el período de carencia se amplía a 3 años sin alta previa.
    • No tener deudas pendientes con la Seguridad Social ni con la Agencia Tributaria en el momento de solicitar el alta.
    • No ser autónomo colaborador ni administrador de una sociedad en la mayoría de los casos.

    La «Cuota Cero» autonómica

    Varias comunidades autónomas ofrecen una bonificación del 100 % adicional sobre la tarifa plana estatal. Por consiguiente, en regiones como Madrid, Andalucía o Galicia, el coste de la cuota se reduce a cero euros. Sin embargo, la administración autonómica reembolsa este dinero a posteriori. Por lo tanto, necesitarás liquidez inicial para adelantar los pagos mensuales.

    ¿Qué pasa cuando termina la tarifa plana?

    Pasados los primeros doce meses, el gasto mensual cambia. Por esta razón, debes tener en cuenta dos escenarios posibles:

    • Ingresos inferiores al SMI: Si tus rendimientos netos no superan los 17.094 euros anuales, podrás solicitar la prórroga de la tarifa plana. Sin embargo, este trámite no es automático. Por lo tanto, debes pedirlo antes de agotar el mes doce.
    • Ingresos superiores al SMI: En este caso, cotizarás por el sistema de tramos según tus ingresos reales. En consecuencia, la cuota en 2026 oscilará entre los 205 y los 607 euros mensuales.

    El Impuesto de Actividades Económicas (IAE): buena noticia

    Respecto al IAE, la normativa ofrece tranquilidad a los nuevos emprendedores. Existe una exención general durante los dos primeros años de actividad. Además, si facturas menos de un millón de euros al año, mantendrás la exención. Por lo tanto, solo deberás declarar el epígrafe en el modelo 036 o 037 sin realizar pagos.

    Gestoría: el gasto recurrente que hay que presupuestar

    Aunque puedes tramitar tus impuestos personalmente, la mayoría prefiere contratar a un profesional. En España, los servicios de gestoría para autónomos cuestan entre 35 y 70 euros al mes.

    Por consiguiente, este servicio supondrá un gasto anual de entre 400 y 840 euros. Además, ten en cuenta que las facturas del gestor son un gasto deducible en el IRPF.

    Otros gastos que influyen en cuánto cuesta ser autónomo

    • Seguro de Responsabilidad Civil: No siempre es obligatorio, pero sí muy aconsejable. Su coste oscila entre los 120 y los 400 euros anuales según la actividad.
    • Software y herramientas: Necesitarás un programa informático para facturar. Por lo general, esto supone un desembolso de entre 10 y 30 euros mensuales.
    • Pagos a cuenta del IRPF (Modelo 130): No es un gasto extra, sino un adelanto de impuestos. De esta manera, ingresarás a Hacienda el 20 % de tu beneficio neto cada trimestre.

    Revisa nuestro [calendario fiscal del autónomo 2026] para no olvidar ninguna fecha de presentación.

    Ejemplo práctico: el coste real del primer año

    A continuación, mostramos la estimación anual para un profesional de servicios sin local ni empleados, en una comunidad sin cuota cero:

    Concepto de gasto Estimación mensual Total primer año
    Cuota RETA (Tarifa plana + MEI) 88,64 € 1.063,68 €
    Gestoría online 40,00 € 480,00 €
    Seguro Responsabilidad Civil — 150,00 €
    Software de facturación 15,00 € 180,00 €
    IAE 0,00 € 0,00 €
    TOTAL GASTOS FIJOS ~ 143,64 € ~ 1.873,68 €

    En consecuencia, necesitarás reservar unos 1.900 euros anuales para cubrir tus gastos fijos básicos.

    Conclusión: planifica antes de lanzarte

    Determinar exactamente cuánto cuesta ser autónomo durante el primer año en España requiere presupuestar entre 1.800 y 2.500 euros de gastos fijos. Sin embargo, la tarifa plana alivia de forma notable esta etapa inicial. Por lo tanto, calcula tus costes con precisión y consulta tus dudas con una gestoría antes del alta.

  • Tarifa plana de autónomos 2026: requisitos y cuantías

    Tarifa plana de autónomos 2026: requisitos y cuantías

    Darse de alta como autónomo en España genera muchas dudas. Sin embargo, existe una ventaja muy concreta desde el primer día: la tarifa plana. Esta bonificación en la cuota de la Seguridad Social representa un incentivo clave para emprender. Además, en 2026 se mantiene con particularidades importantes que conviene conocer adecuadamente.

    Si vas a hacerte autónomo o acabas de darte de alta, este artículo aclara todas tus dudas. Por lo tanto, aquí encontrarás cifras concretas e información precisa para aprovechar este beneficio.

    ¿Qué es la tarifa plana de autónomos?

    La tarifa plana es una bonificación sobre la cuota del Régimen Especial de Trabajadores Autónomos (RETA). Por consiguiente, permite pagar una cuota reducida durante los primeros meses de actividad. Su objetivo principal es aliviar la carga financiera inicial.

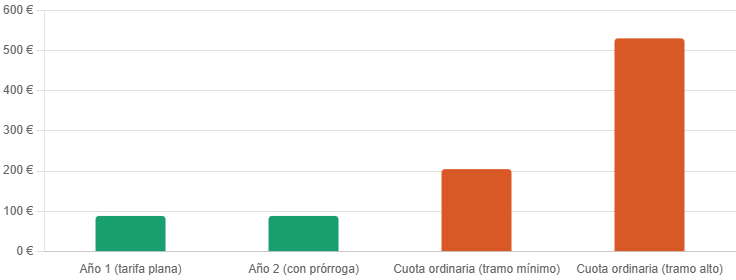
    Desde la implantación del sistema de cotización por ingresos reales, la tarifa reducida base se fijó en 80 euros al mes durante el primer año. No obstante, al añadir la cotización del Mecanismo de Equidad Intergeneracional (MEI), el recibo mensual real en Import@ss asciende a 88,64 euros. Esta cifra supone un ahorro significativo frente a las cuotas ordinarias, que en 2026 oscilan entre 200 y más de 530 euros al mes.

    Cuantía de la tarifa plana en 2026

    En 2026, la estructura de la bonificación se divide en dos periodos principales:

    • Primeros 12 meses: Cuota reducida de 80 euros al mes (88,64 euros con el MEI), sin importar el volumen de ingresos.
    • Meses 13 a 24 (segundo año): Es posible prorrogar la cuota reducida de 80 euros mensuales. Sin embargo, para acceder a la prórroga se debe acreditar que los rendimientos netos anuales están por debajo del Salario Mínimo Interprofesional (SMI). En 2026, el SMI se sitúa en 1.221 euros mensuales en 14 pagas (17.094 euros anuales).

    Comparativa de cuotas mensuales: 88,64 euros con tarifa plana frente a 205-530 euros de cuota ordinaria

    Por lo tanto, la prórroga permite consolidar un ahorro acumulado superior a los 3.000 euros en dos años.

    ¿Cuánto ahorra un autónomo con la tarifa plana?

    Para entender el impacto real, conviene realizar un cálculo sencillo. Por ejemplo, un autónomo con rendimientos netos de entre 1.300 y 1.700 euros mensuales cotizaría ordinariamente unos 300 euros al mes. En cambio, con la tarifa plana pagará aproximadamente 88 euros.

    En consecuencia, el ahorro mensual ronda los 210 euros. De esta manera, el ahorro anual alcanza casi 2.500 euros. Además, si se obtiene la prórroga del segundo año, el ahorro total supera los 5.000 euros en 24 meses.

    Requisitos para acceder a la tarifa plana en 2026

    No todos los trabajadores por cuenta propia pueden solicitar esta bonificación. Por esta razón, la Seguridad Social exige cumplir ciertas condiciones esenciales.

    Requisitos principales

    • Nueva alta en el RETA: Debe ser el primer alta o no haber estado de alta en los últimos 2 años. El plazo se eleva a 3 años si ya se disfrutó previamente de la tarifa plana.
    • Estar al corriente de pago: No se deben tener deudas pendientes con la Seguridad Social ni con Hacienda.
    • No ser autónomo colaborador: Los familiares colaboradores no acceden a esta bonificación bajo las mismas condiciones.
    • Alta censal en Hacienda: La actividad debe ser real. Por lo tanto, se requiere presentar el modelo 036 o 037.

    Si algunos de estos términos como RETA, MEI o base de cotización no te resultan familiares, consulta nuestro glosario fiscal para autónomos.

    Requisito para la prórroga del segundo año

    Para mantener la bonificación durante el segundo año, los ingresos netos anuales deben ser inferiores a 17.094 euros. De lo contrario, se pasará a cotizar según la tabla general de ingresos reales.

    ¿Cómo se solicita la tarifa plana?

    La tarifa plana no requiere una solicitud independiente. De hecho, se aplica de forma automática al tramitar el alta en el RETA. El procedimiento habitual consta de los siguientes pasos:

    1. Alta en Hacienda: Presentar el modelo 036 o 037 en la Agencia Tributaria.
    2. Alta en la Seguridad Social: Tramitar el alta en Import@ss seleccionando la base mínima de cotización del tramo general. Como resultado, el sistema aplicará la bonificación automáticamente.
    3. Domiciliación bancaria: La cuota reducida se cargará mensualmente en la cuenta bancaria indicada.

    En mi experiencia gestionando altas de autónomos, el error más habitual en este paso es seleccionar por descuido una base de cotización distinta a la mínima al rellenar el formulario en Import@ss — eso puede hacer que la cuota bonificada salga más alta de lo esperado. Conviene revisar ese campo antes de confirmar el alta.

    Situaciones especiales que conviene conocer

    • Comunidades autónomas con Cuota Cero: Regiones como Madrid, Andalucía o Galicia subvencionan el 100 % de la cuota durante el primer año. Sin embargo, esta ayuda autonómica exige una solicitud posterior explícita.
    • Discapacidad o violencia de género: Para estos colectivos, la tarifa plana dura 24 meses directamente. Además, es ampliable hasta los 60 meses en caso de mantener bajos rendimientos.

    ¿Qué pasa cuando termina la tarifa plana?

    Al finalizar el periodo bonificado, el autónomo cotiza en función de sus rendimientos netos reales. En 2026, las cuotas varían desde los 205 euros para tramos reducidos hasta más de 530 euros para ingresos superiores.

    Asimismo, la Seguridad Social realiza una regularización anual cruzando datos con la Renta. En consecuencia, si se cotizó por debajo de lo correspondiente, se deberá abonar la diferencia; si se cotizó de más, la Tesorería devolverá la cantidad sobrante.

    Para no perder de vista esta y otras fechas clave, revisa nuestro calendario fiscal del autónomo 2026.

    Preguntas frecuentes sobre la tarifa plana 2026

    ¿Puedo pedir la tarifa plana si ya fui autónomo hace años?
    Sí, siempre que hayan pasado al menos 2 años desde tu última baja (3 años si ya disfrutaste antes de la tarifa plana).

    ¿La tarifa plana cambia si facturo mucho el primer año?
    No. Durante los primeros 12 meses la cuota reducida se aplica sin importar tus ingresos. La condición de ingresos solo afecta a la prórroga del segundo año.

    ¿Qué pasa si me olvido de pedir la Cuota Cero autonómica?
    Pierdes esa subvención adicional desde la fecha del alta; no se puede solicitar con carácter retroactivo más allá de los plazos que marque cada comunidad autónoma, así que conviene tramitarla cuanto antes tras el alta.

    ¿Puedo compatibilizar la tarifa plana con trabajar por cuenta ajena a la vez?
    Si estás en situación de pluriactividad, existen bonificaciones específicas distintas a la tarifa plana estándar; conviene consultarlo con la Seguridad Social o tu gestoría antes del alta.

    Conclusión

    La tarifa plana de 2026 continúa siendo una herramienta clave para emprender. Por consiguiente, planificar adecuadamente el alta y verificar los ingresos para la prórroga del segundo año garantizará el máximo beneficio financiero.

  • Autónomo por primera vez: guía completa de 0 a 100

    Autónomo por primera vez: guía completa de 0 a 100

    Así que has decidido dar el paso. Tienes una idea o un cliente potencial. Sin embargo, convertirse en autónomo en España implica enfrentarte a cierta burocracia. Por lo tanto, esta guía te ayuda a conocer los pasos exactos para evitar sanciones fiscales.

    ¿Qué significa ser autónomo en España?

    Ser autónomo implica trabajar por cuenta propia y asumir el riesgo de tu actividad. A diferencia de un empleado, tú eres responsable de tus ingresos, impuestos y cotizaciones. En consecuencia, el autónomo cotiza en el Régimen Especial de Trabajadores Autónomos (RETA), regulado por la Ley 20/2007.

    Paso 1: Elige tu actividad (epígrafe del IAE)

    Antes de tramitar tu alta, debes seleccionar tu epígrafe del Impuesto sobre Actividades Económicas (IAE). Esta clasificación determina si debes aplicar retenciones de IRPF o si puedes tributar por módulos:

    • Diseñador gráfico freelance: Epígrafe 763 o 899.

    • Programador: Epígrafe 763 o sección segunda de informática.

    • Fontanero: Epígrafe 504.2.

    • Consultor de marketing: Epígrafe 799.

    Puedes consultar el listado completo en la sede electrónica de la AEAT. Asimismo, un asesor fiscal puede orientarte si realizas varias actividades a la vez.

    Paso 2: Alta en Hacienda (modelo 036 o 037)

    Debes comunicar tu inicio de actividad a la Agencia Tributaria antes de emitir tu primera factura. Para ello dispones de dos opciones:

    • Modelo 037: es la versión simplificada para personas físicas con actividades sencillas.

    • Modelo 036: es un formulario más completo, necesario si realizas operaciones intracomunitarias o tienes varios locales.

    Este trámite se realiza obligatoriamente de forma telemática en la Sede Electrónica de la AEAT con certificado digital, Cl@ve o DNIe.

    Paso 3: Alta en la Seguridad Social (RETA)

    Debes solicitar el alta en el RETA antes de empezar a trabajar o, como máximo, el mismo día del alta en Hacienda. De hecho, la ley permite tramitar el alta hasta 60 días antes. Sin embargo, nunca debes hacerlo después del inicio, ya que perderías el derecho a la tarifa plana. El trámite se realiza de forma 100% telemática en el portal Import@ss.

    La cuota de autónomos por ingresos reales Tu cuota mensual se calcula según tus rendimientos netos previstos (ingresos menos gastos deducibles):

    • Ingresos inferiores a 670 €/mes: cuota de 200 €/mes aproximadamente.

    • Ingresos entre 670 € y 1.300 €/mes: cuotas entre 226 € y 300 €/mes.

    • Ingresos superiores a 6.000 €/mes: cuota mínima de 590 €/mes.

    Además, puedes modificar tu tramo hasta 6 veces al año para ajustarlo a tus ingresos reales.

    La tarifa plana para nuevos autónomos Si es tu primera alta (o han pasado 2 años desde tu última baja), tienes derecho a la tarifa plana de 80 € mensuales durante el primer año. Posteriormente, puedes prorrogarla 12 meses más si tus rendimientos netos no superan el Salario Mínimo Interprofesional (SMI).

    Paso 4: Entiende tus obligaciones fiscales

    Durante cada trimestre deberás gestionar dos impuestos principales con la Administración.

    Gestión del IVA (Modelo 303) En primer lugar, declaras el IVA cobrado a tus clientes y restas el IVA de tus gastos deducibles. Por consiguiente, se presenta en los meses de abril, julio, octubre y enero.

    Gestión del IRPF (Modelo 130 o 131) En segundo lugar, ingresas el 20% del beneficio neto obtenido durante el trimestre. No obstante, si más del 70% de tus clientes te aplican retención en factura, no tendrás que presentar el modelo 130.

    ¿Te suenan raros términos como base imponible, retención o pago fraccionado? Los explicamos en nuestro [glosario fiscal para autónomos].

    Paso 5: Lleva una contabilidad adaptada desde el primer día

    Como autónomo debes mantener actualizados cuatro libros registro obligatorios: ingresos, gastos, bienes de inversión y facturas emitidas/recibidas.

    Si utilizas un programa informático para gestionar tus facturas, este debe cumplir con la normativa Veri*Factu. Por lo tanto, debe ser un software certificado que garantice la trazabilidad de los datos e incluya código QR.

    Gastos deducibles habituales Por otro lado, puedes restar aquellos gastos imprescindibles para tu actividad:

    • Cuota mensual de autónomos.

    • Alquiler de oficina o local.

    • Material informático y servicios de asesoría.

    • Suministros del hogar (si trabajas desde casa, deduces hasta el 30% proporcional del espacio).

    Errores frecuentes al empezar

    • Mezclar finanzas: no separar las cuentas personales de las profesionales.

    • No reservar dinero: es aconsejable apartar un 30% de tus ingresos para los impuestos trimestrales.

    • Facturar sin alta previa: emitir facturas antes de estar registrado en Hacienda provoca sanciones severas.

    Resumen: checklist del nuevo autónomo ✅ Elige tu epígrafe de IAE. ✅ Alta en Hacienda con el modelo 036 o 037 (de forma telemática). ✅ Alta en la Seguridad Social en Import@ss (solicitando la tarifa plana). ✅ Abre una cuenta bancaria exclusiva para tu actividad. ✅ Utiliza un software de facturación adaptado a Veri*Factu. ✅ Calendario al día con los modelos trimestrales (303 y 130).

    Y si dudas sobre qué documento debes emitir, aquí explicamos la [diferencia entre factura y presupuesto].

    Conclusión Darte de alta como autónomo requiere planificación previa. Por consiguiente, resolver tus dudas fiscales antes de emitir tu primera factura te evitará sobrecostes y recargos con la Administración.

  • ¿Qué necesitas antes de darte de alta como autónomo?

    ¿Qué necesitas antes de darte de alta como autónomo?

    Darse de alta como autónomo parece un trámite sencillo. Sin embargo, conocer todo lo necesario para darse de alta autónomo te evitará perder tiempo y dinero. Muchos trabajadores cometen fallos al registrarse en el RETA. Por ejemplo, eligen un epígrafe equivocado o desconocen sus obligaciones trimestrales. Por lo tanto, esta guía te ayuda a preparar tu alta paso a paso.

    1. Define tu actividad con precisión: el epígrafe del IAE

    Primero, aclara qué actividad vas a ejercer. De ello depende el epígrafe del Impuesto sobre Actividades Económicas (IAE). El IAE clasifica las actividades en tres grupos principales:

    • Empresariales: Comercio, hostelería, transporte o fabricación.

    • Profesionales: Abogados, diseñadores, consultores o médicos.

    • Artísticas: Músicos, actores o pintores.

    Esta distinción es fundamental. Si ejerces una actividad profesional, tus clientes aplicarán retención de IRPF en tus facturas. En cambio, las actividades empresariales no suelen llevar retención. Puedes buscar tu epígrafe directamente en la Sede Electrónica de la Agencia Tributaria. Además, es posible registrarse en varios epígrafes si realizas distintas tareas.

    2. Elige el régimen de IVA que te corresponde

    Antes de tramitar el alta, debes definir tu régimen de IVA:

    • Régimen general: Repercutes IVA (21%, 10% o 4%) y presentas el modelo 303 cada trimestre.

    • Recargo de equivalencia: Es obligatorio para comerciantes minoristas. No presentas el modelo 303, pero tampoco deduces el IVA soportado.

    • Régimen simplificado: Está ligado a los módulos del IRPF para sectores concretos.

    • Operaciones exentas: Incluye actividades como la formación reglada o la medicina. En estos casos, no cobras IVA ni te deduces el pagado.

    Asimismo, si vendes en la Unión Europea, debes tramitar el alta en el ROI mediante el modelo 036.

    3. Decide cómo vas a tributar en IRPF

    Existen dos métodos principales para declarar tus ingresos:

    • Estimación directa simplificada: Es el método habitual para ingresos menores a 600.000 € anuales. Pagas impuestos sobre tu beneficio real. Además, puedes deducir un 5% de gastos de difícil justificación.

    • Estimación objetiva (módulos): La tributación se calcula mediante índices fijos, como los metros del local o el personal. Por consiguiente, pagas una cuota fija sin importar si ganas más o menos.

    4. Comprende el nuevo sistema de cotización por ingresos reales

    Tu cuota mensual a la Seguridad Social depende de tus ingresos netos reales. La tabla de cotización se organiza en 15 tramos:

    • Tramo mínimo: Para ingresos inferiores a 670 €/mes, con una cuota de 200 € mensuales.

    • Tramo máximo: Para ingresos superiores a 6.000 €/mes, con una cuota base de 590 € mensuales.

    La tarifa plana para nuevos autónomos

    Si es tu primer alta, dispones de una cuota reducida de 80 € mensuales durante 12 meses. Después, puedes prorrogarla un año más si tus ingresos no superan el Salario Mínimo Interprofesional (SMI). Además, puedes modificar tu tramo hasta seis veces al año en Import@ss.

    Para estar preparado todo el año, te recomendamos revisar el calendario fiscal del autónomo 2026 donde detallamos los vencimientos de cada trimestre.

    5. Reúne la documentación necesaria para el trámite

    El proceso requiere dos pasos fundamentales:

    • Alta en Hacienda (Modelo 036 o 037): El modelo 037 es el censo simplificado para la mayoría de personas físicas. Debes tramitarlo antes de iniciar la actividad o el mismo día del comienzo.
      Una vez completados estos trámites, ya puedes [emitir tu primera factura] como autónomo.

    • Alta en la Seguridad Social (RETA – Modelo TA.0521): Debes tramitar tu alta hasta 60 días antes de empezar. Sin embargo, nunca debes hacerlo después del inicio, ya que perderías las bonificaciones.

    6. Valora si necesitas licencias o permisos previos

    Ciertas actividades requieren regulaciones adicionales:

    • Sanitarias: Exigen colegiación obligatoria y autorización autonómica.

    • Construcción: Requiere carné profesional y seguros específicos.

    • Transporte: Necesita la autorización correspondiente.

    • Apertura de local: Requiere licencia municipal o declaración responsable.

    • Venta online: Exige cumplir con el RGPD y la LSSI.

    7. Abre una cuenta bancaria para la actividad

    No es obligatorio tener una cuenta separada. No obstante, esta medida facilita la contabilidad y evita problemas en una inspección fiscal.

    8. Organiza desde el primer día tu sistema de facturación y contabilidad

    En estimación directa debes llevar cuatro libros registro obligatorios: ingresos, gastos, bienes de inversión y facturas emitidas/recibidas. Además, si utilizas un software de facturación, este debe cumplir con la normativa Veri*Factu para garantizar la integridad de los datos.
    Y si tienes dudas sobre qué documento enviar a un cliente antes de un trabajo, consulta la [diferencia entre factura y presupuesto].
    Conclusión
    Saber exactamente lo que necesitas para darse de alta autónomo es el paso final de una buena planificación. Por lo tanto, revisar cada detalle antes de empezar te evitará sanciones y costes innecesarios.